
Чтобы оценить отдачу рекламы, к продажам и бюджету добавьте себестоимость, сопутствующие траты и связь заказов с источниками. Ниже — порядок самостоятельного расчёта. По нему вы соберёте таблицу и проверите, можно ли доверять результату.
ROI — что это простыми словами
ROI показывает, сколько прибыли принесли вложения относительно их размера за выбранный период.
Полное название — Return on Investment, или возврат на инвестиции. Показатель применяют к проекту, оборудованию, новому направлению или продвижению. Но перед сравнением придётся согласовать, что именно включено во вложения. Название само этого не объясняет.
Показатель полезен вместе с абсолютным финансовым результатом. Высокая доля возврата небольшого бюджета может давать меньше денег, чем более скромная отдача крупного проекта. Поэтому рядом показывайте вложенную сумму и прибыль в рублях.
Этот процент не показывает срок возврата денег: прибыльный заказ с отсрочкой может потребовать финансирования закупки и доставки. Возврат средств проверяйте отдельно. Для долгих проектов дополнительно оценивают график платежей и изменение стоимости денег со временем.
Формула ROI: как связаны прибыль и вложения
Базовая формула ROI делит прибыль выбранного проекта на вложенную сумму и переводит результат в проценты.
ROI = прибыль проекта ÷ вложения × 100 %.
В числителе должна стоять прибыль после расходов, принятых в вашей модели. Выручка туда не подходит: из неё ещё оплачивают выполнение обязательств. Если бухгалтер уже подготовил чистый результат, повторное вычитание тех же статей занизит итог.
Состав знаменателя зависит от задачи, поэтому нельзя делить прибыль всей компании на бюджет отдельной рекламной кампании. Результат и вложения должны относиться к одному объекту. Правило фиксируют до подготовки сводки.
ROMI в маркетинге — что это простыми словами
ROMI — метрика возврата расходов на продвижение через дополнительный вклад в прибыль.
Разница между ROI и ROMI — в границах оценки: весь выбранный проект или именно продвижение. В последнем случае учитывают, сколько заработано после выполнения заказов и расходов на привлечение покупателей. Это помогает не путать рост оборота с финансовой отдачей.
В маркетинге важно отделять продажу после контакта с рекламой от продажи благодаря рекламе. Постоянный покупатель мог оформить заказ и без нового объявления. Поэтому отчёт по источникам показывает результат по выбранным правилам отнесения покупок. Дополнительный эффект требует отдельной проверки.
Формула ROMI: как считать отдачу от продвижения
ROMI = (Д − Р) ÷ Р × 100 %.
Здесь Д — дополнительный маржинальный доход до вычета расходов на продвижение, Р — затраты на привлечение. Когда дополнительный эффект ещё не измерен, используйте маржинальный доход от отнесённых к каналу заказов. Подпишите такую оценку: «По выбранной атрибуции».
Атрибуция — правило, по которому заказ связывают с рекламным источником. Она помогает распределить результат между каналами, но не доказывает причинную связь.
Что подготовить до начала расчёта
До расчёта ROI подготовьте сведения о заказах, связанных затратах, каналах привлечения и датах операций. Для первой версии хватит таблицы с проверяемыми источниками каждого значения — отдельная система необязательна.
- Объект оценки — кампания, канал, продукт или выбранная группа покупателей.
- Период привлечения — когда появились обращения, которые вы изучаете.
- Заказы — идентификаторы, покупатели, суммы, даты исполнения и возвраты.
- Переменные затраты — закупка, материалы, доставка и связанные с заказами комиссии.
- Бюджет продвижения — размещение, подрядчики, материалы и согласованная доля общих работ.
- Источники — рекламный кабинет, CRM, учётная система и подтверждающие документы.
Распределите ответственность между рекламой, продажами и финансами. Пусть каждую исходную сумму подтверждает человек, который понимает её происхождение. Исправления сохраняйте с пояснением. Тогда изменение результата можно будет объяснить без поиска виноватых.
Сразу договоритесь о валюте, налогах и правилах признания выручки. Например, возмещаемый налог не должен случайно остаться в одной части сравнения и исчезнуть из другой. Порядок согласуйте с бухгалтерией. Эта таблица нужна для управления, а не для подмены бухгалтерской отчётности.
Как считать ROI рекламы: пошаговый порядок
Чтобы рассчитать ROI рекламы, согласуйте границы оценки, соберите связанные суммы и проверьте их происхождение. Для возврата затрат на продвижение дальше используем маржинальный подход, описанный выше. Так вы последовательно получите результат выбранного канала.
Шаг 1. Выберите группу клиентов и горизонт оценки
Начните с конкретного вопроса: окупились ли обращения, привлечённые выбранной кампанией. Запишите период появления заявок и дату, до которой учитываете последующие покупки. Состав группы сохраняйте при обновлениях.
Если поставка оборудования требует согласования комплектации, свежие обращения могут ещё находиться в работе. Их будущую выручку нельзя незаметно добавить к фактическому результату. Покажите незавершённые переговоры отдельно. Позже обновите расчёт по той же группе.
При сравнении каналов учитывайте время наблюдения. У недавно запущенного источника было меньше возможностей довести покупателя до оплаты. Сравните группы одинакового возраста либо явно укажите различие. Иначе задержка покупки будет выглядеть как провал рекламы.
Шаг 2. Соберите бюджет без пропусков
Сначала сверьте расходы на размещение и период, к которому они относятся. Затем добавьте затраты на подготовку кампании и её сопровождение. Это могут быть услуги подрядчика, создание материалов или работа выделенного сотрудника.
Общие статьи распределяйте по понятному основанию: фактическим часам, объёму работ или заранее утверждённому правилу. Зафиксируйте, какая часть попала в канал и почему. Сохраняйте это основание в следующих периодах, иначе изменение методики будет выглядеть как рост эффективности.
Отдача окажется завышенной, если из бюджета исчезнет оплата внешней команды. Но нельзя автоматически относить всю стоимость сайта к единственному источнику. Сайт может обслуживать несколько направлений. Выберите границы оценки и сохраните расшифровку общих сумм.
Шаг 3. Свяжите обращения с исполненными заказами
Выгрузите из CRM обращения выбранной группы вместе с источником и идентификатором клиента. Затем сопоставьте их с заказами, реализациями, оплатами и возвратами в учётной системе. По одному названию компании соединять записи рискованно. Используйте устойчивые идентификаторы.
Опишите правило отнесения продаж: по первому обращению, последнему значимому контакту или распределению между касаниями. Для первой проверки выберите понятный команде вариант. Один заказ не должен целиком увеличивать результат каждого канала одновременно. При распределении применяйте одинаковые доли к выручке заказа и его переменным затратам.
Если источник неизвестен, выделите обращения отдельной строкой и не распределяйте их по каналам без подтверждения. Рядом с итогом покажите выручку, которую пока нельзя связать с каналом. Так руководитель увидит ограничение исходной информации.
Шаг 4. Отделите выручку от маржинального дохода
Маржинальный доход — выручка за вычетом переменных затрат, которые возникают при выполнении заказов.
Для поставщика оборудования это могут быть закупка, доставка и связанные с продажей комиссии. Для производства — материалы и другие переменные издержки выпуска. Состав зависит от вашей модели. Постоянные расходы нельзя механически объявлять переменными ради удобного расчёта.
Договоритесь, что расходы на продвижение на этом этапе ещё не вычтены. Их учтут при оценке рекламной отдачи. Если они уже вошли в подготовленный финансовый результат, повторное вычитание ошибочно. Каждая статья участвует один раз.
Не подставляйте среднюю маржинальность всей компании без проверки ассортимента. Реклама может привлекать покупателей на товары с другим соотношением цены и закупки. Для первого расчёта используйте фактические заказы. Если себестоимость пока неизвестна, обозначьте результат как предварительный.
Шаг 5. Заполните таблицу своими суммами
Создайте отдельный лист для исходных сведений и лист с итогами. Ниже — заготовка для проверки одного источника по выбранным правилам атрибуции. Пустые значения замените подтверждёнными суммами своей компании. Неизвестное не заменяйте нулём.
| Ячейка | Что записать | Значение или действие |
|---|---|---|
| B2 | Выручка выбранной группы заказов | ______ (выручка с учётом возвратов) |
| B3 | Переменные затраты без продвижения | ______ (связанные переменные затраты) |
| B4 | Бюджет привлечения этой группы | ______ (расходы на продвижение) |
| B5 | Маржинальный доход до вычета расходов на продвижение | =B2-B3 |
| B6 | Остаток после привлечения | =B5-B4 |
| B7 | Отдача от продвижения | =B6/B4, процентный формат |
В строке B7 примените процентный формат без дополнительного умножения на 100. Иначе отображаемый результат окажется завышен. При нулевом B4 деление не определено. Выведите пояснение «Нет базы для расчёта» вместо ложного процента.
Эта заготовка оценивает продвижение по выбранным правилам отнесения заказов. Для проекта целиком потребуется согласовать другой состав вложений и финансового результата. Название показателя в готовом отчёте должно отражать именно использованный способ оценки.
Чтобы не держать формулы в таблице, подставьте те же суммы в калькулятор — ROMI он посчитает сам.
Открыть калькулятор юнит-экономики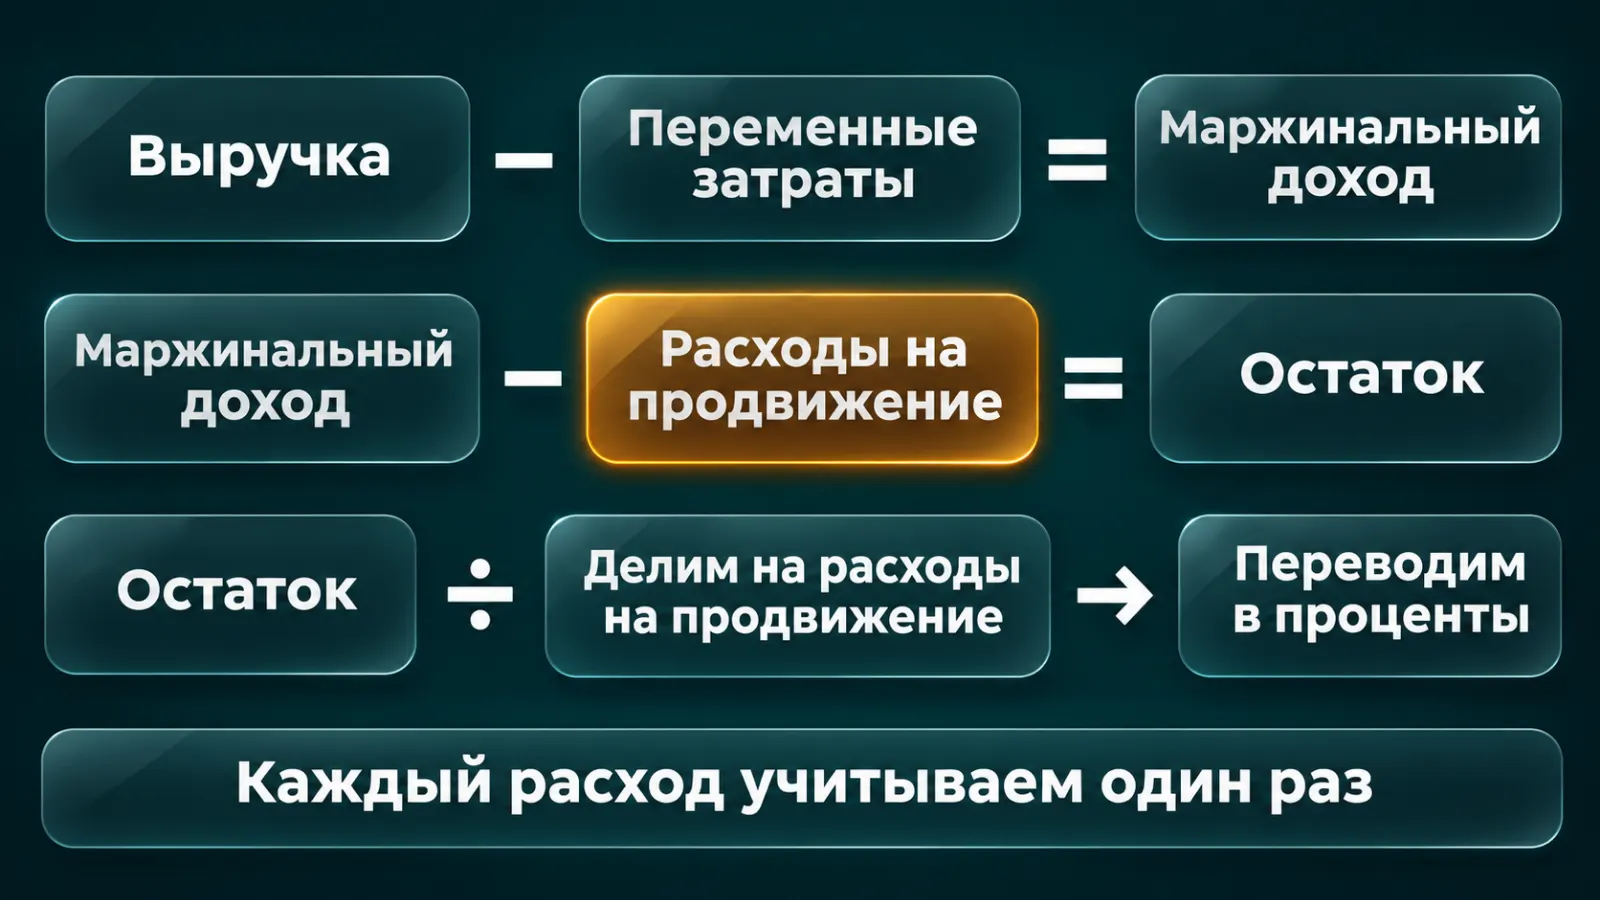
Шаг 6. Разберите процент вместе с результатом в рублях
Сначала посмотрите на разницу между маржинальным доходом и бюджетом привлечения: положительное значение означает, что выбранные затраты на продвижение покрыты. Из остатка ещё покрывают остальные расходы компании. Прибыльность всего предприятия этим не подтверждается.
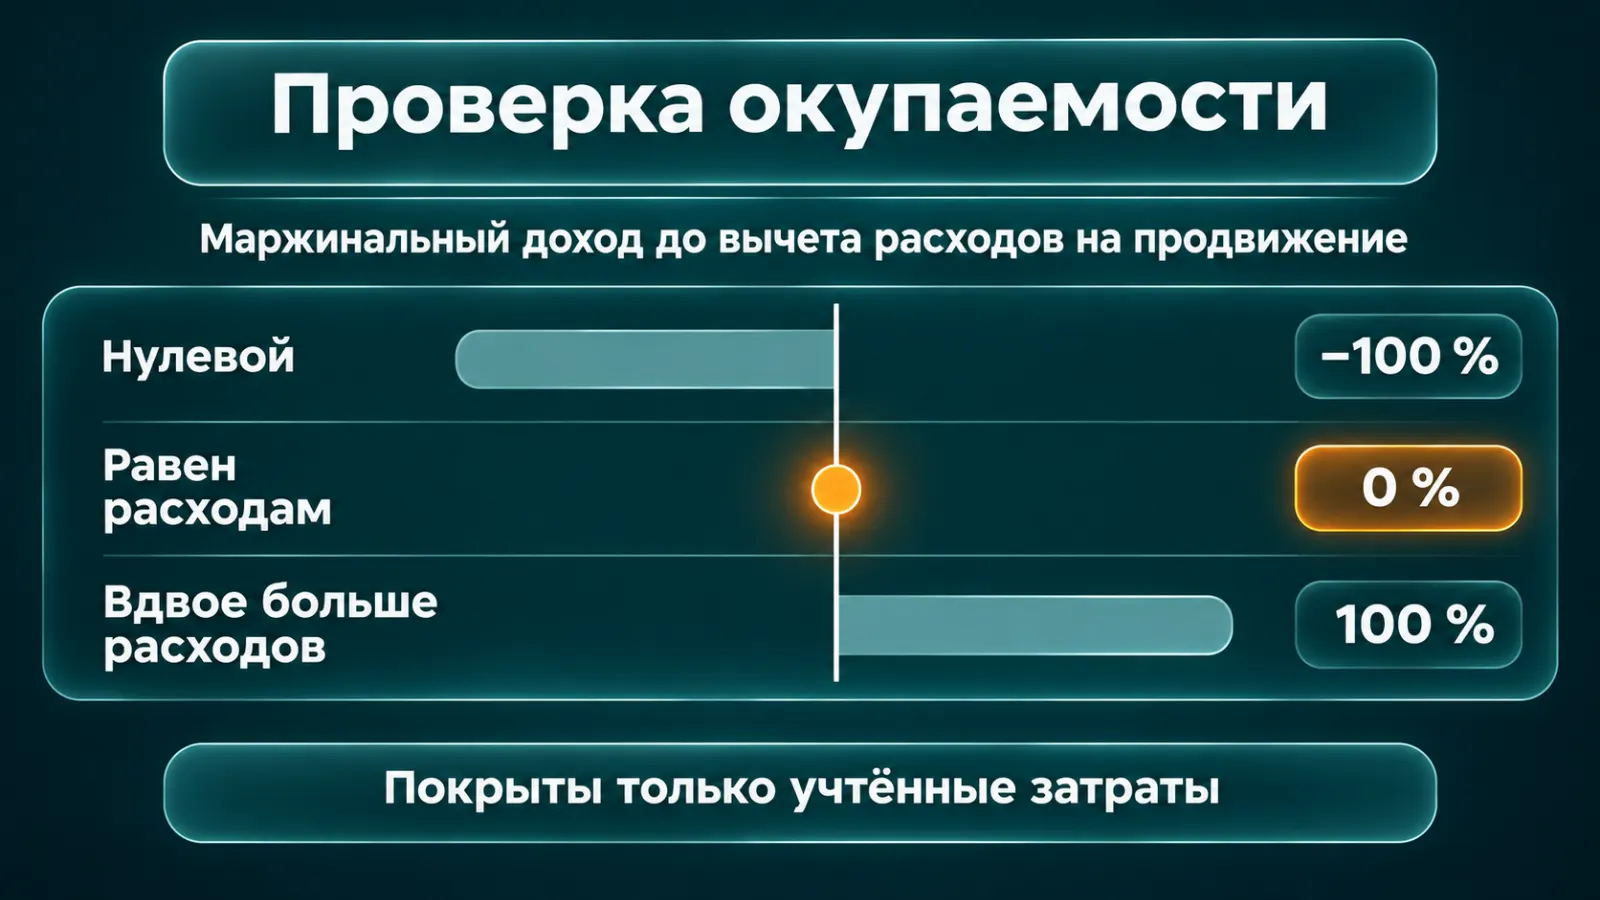
Для проверки арифметики используйте контрольные соотношения ниже: они следуют из выражения и не зависят от размера бюджета. Во всех случаях расходы на привлечение положительные. Подставьте свой бюджет вместо Р.
| Маржинальный доход Д | Результат после бюджета Р | ROMI |
|---|---|---|
| Д = 0 | −Р | −100 % |
| Д = Р | 0 | 0 % |
| Д = 2 × Р | Р | 100 % |
Нулевой результат означает покрытие включённых статей, поэтому этот порог имеет смысл после согласования состава учтённых затрат. Положительный процент сам по себе не служит разрешением увеличивать бюджет. Проверьте запас прибыли и доступные ресурсы исполнения.
Как проверить ROI перед решением о бюджете
Проверка ROI начинается со сверки исходных документов, правил отбора и арифметики. Откройте отдельные строки и восстановите путь от обращения до заказа и результата. Затем сопоставьте общий итог с учётной системой.
Убедитесь, что частичная оплата не превратилась в отдельную продажу. Проверьте возвраты, отмены и повторные выгрузки тех же документов. Перечень исключений сохраните рядом. Любое ручное исправление должно иметь объяснимую причину.
Как убедиться, что сравнение честное
Сопоставляйте каналы по правилам признания выручки, распределению общих работ, возрасту привлечённых групп и дате обновления. Если условия различаются, сначала приведите их к сопоставимому виду. И только потом ранжируйте источники.
Пересчитайте итог при другом допустимом правиле распределения спорной продажи. Если вывод меняется с плюса на минус, решение зависит от допущения. Покажите руководителю диапазон, а не уверенность, которой нет. Уточнение источников здесь полезнее нового графика.
Как понять, что реклама принесла дополнительные покупки
Высокий ROI по источнику ещё не доказывает дополнительный спрос: реклама могла сопровождать повторный заказ покупателя, который давно работает с компанией. Такой контакт не нужно скрывать. Но его влияние на решение нельзя назначать автоматически.
Для проверки сравнивают сопоставимые группы с рекламным воздействием и без него, контролируя сезонность, ассортимент и условия продаж. Если достоверный эксперимент невозможен, сохраните оговорку об оценке по атрибуции. Не выдавайте её за доказанный прирост.
Какие ошибки завышают окупаемость
Окупаемость завышают пропущенные затраты, двойной учёт продаж и подмена прибыли оборотом. Исправлять стоит источник расхождения, а затем пересобирать результат. Новая диаграмма сама проблему не устранит.
Почему выручка на рекламный бюджет даёт другой ответ
Отношение выручки от рекламы к расходам на размещение называют ROAS, если ценность продаж задана именно выручкой. Поскольку здесь не вычитают закупку и исполнение обязательств, одинаковая выручечная отдача может сопровождать разную прибыльность ассортимента.
В таком расчёте 100 % означает равенство выручки и рекламного расхода. На покрытие себестоимости эта сумма уже не остаётся. У ROI другая логика числителя. Перед обсуждением отчёта проверьте, какой показатель фактически построен.
Почему нельзя смешивать покупки и поступления денег
Аванс, закрытый договор и признанная выручка отражают разные события. Для оценки прибыли используйте признанную выручку и связанные с ней расходы. Движение денег покажите отдельно. Так прибыльная поставка не скроет потребность финансировать отсрочку.
Не приписывайте все поступления месяца рекламе того же месяца. Среди них бывают платежи давних покупателей. Связывайте результат с исходной группой и её бюджетом. Иначе ROI будет меняться из-за графика оплат.
Как связать расчёт с Битрикс24 и работой команды
Для регулярного расчёта в Битрикс24 нужно сохранять источник обращения и связь клиента с заказами. Суммы исполнения, себестоимость и платежи берут из принятой учётной системы. Если используется 1С:Управление торговлей, заранее определите правила обмена и сверки.
Автоматизация расчёта начинается с проверки заполнения карточек и совпадения итогов. Сам график не восстановит потерянную историю контактов. Неизвестные источники лучше показывать открыто. Их долю можно будет сократить после изменения порядка регистрации заявок.
Как «Киселёв Групп» подходит к такой задаче
«Киселёв Групп» внедряет и настраивает только Битрикс24. Работу начинаем с технического задания: аналитик переносит процессы клиента на доску Miro. Клиент видит объём и цену до начала настройки. Дальше работаем пакетами часов. Часы не сгорают.
Используем подход MVP — сначала запускаем работающее ядро, затем развиваем его. В аналитике проверка необходимого набора источников и вычислений помогает обнаружить спорные определения до расширения отчётности. Расчёт должен объясняться исходными документами.
Если ручная сборка уже мешает работе, изучите услугу «BI-аналитика и дашборд руководителя». Подготовьте текущую таблицу, перечень систем и список расхождений, чтобы предметно обсудить автоматизацию и исправление исходных сведений.
Частые вопросы
Какой ROI можно назвать хорошим?
Универсального значения нет: требования зависят от риска, длительности проекта и принятого состава расходов. Положительный результат показывает превышение учтённых затрат, но не заменяет внутреннюю цель по прибыли.
Можно ли считать результат до завершения продаж?
Можно подготовить предварительную оценку, если отдельно показать факт, прогноз и незавершённые обращения. Для окончательного вывода дождитесь результатов выбранной группы либо обозначьте дату среза и ограничения.
Нужно ли учитывать повторные покупки?
Да, если оцениваете отдачу привлечения покупателя за согласованный срок наблюдения. Вместе с повторными заказами учитывайте связанные издержки и расходы на удержание. Не записывайте всю будущую выручку в фактически полученную прибыль.
Почему ROI отрицательный, хотя заказов стало больше?
Дополнительные продажи могли не покрыть исполнение и привлечение, либо часть сделок ещё не завершена. Проверьте маржинальность ассортимента, состав бюджета и горизонт наблюдения. Рост количества обращений сам по себе не доказывает окупаемость.
Что делать, если себестоимость пока неизвестна?
Если себестоимость неизвестна, подготовьте предварительную модель с явными допущениями и назначьте дату уточнения. После получения подтверждённых затрат обновите все затронутые строки.
Можно ли увеличить бюджет по одному успешному отчёту?
Высокий ROI прошлого периода не гарантирует такую же отдачу дополнительных расходов. Проверьте способность команды обработать обращения, исполнить заказы и профинансировать поставки. Дальнейшее изменение бюджета оценивайте отдельно по новым результатам.
Что сделать первым
Сначала уточните ROI: что это за расчёт в вашей компании и какие расходы он учитывает. Выберите один источник, согласуйте период привлечения и соберите подтверждённые суммы. Затем заполните предложенную таблицу и выполните контрольные проверки.
На ближайшем обсуждении бюджета покажите процент вместе с вложениями, результатом в рублях и ограничениями оценки. Назначьте ответственного за устранение расхождений и дату обновления. Следующее решение принимайте по проверяемым значениям, а не только по числу заявок.
Введите суммы по одному рекламному источнику — калькулятор посчитает ROMI и покажет, окупается ли реклама.
Посчитать ROMI в калькуляторе


